Backtrader 是一个 Python 开源的事件驱动量化回测与交易框架,核心思路是让你专注写策略、指标和分析器,不用自己搭整套回测基础设施。
项目定位
它不是某个平台的附属工具,而是通用回测引擎,对股票、期货、外汇、加密货币等跨市场兼容较好,回测灵活,支持多周期、多资产和策略组合,但实盘需要额外对接接口,更适合以回测研究为主的场景。
核心组件
| 组件 | 作用 |
|---|---|
| Cerebro | 核心引擎,协调数据、策略、经纪商、分析器,通过 run() 启动回测 |
| Data Feed | 读取 CSV、Pandas DataFrame、Yahoo Finance 等数据 |
| Strategy | 继承 bt.Strategy,在 init 初始化指标,在 next() 写逐 K 线逻辑 |
| Broker | 模拟资金、佣金、滑点、保证金和订单撮合 |
| Indicator | 内置大量技术指标,支持自定义,采用惰性计算和缓存 |
| Analyzer | 输出夏普比率、最大回撤等绩效指标 |
| Sizer | 控制每次下单数量,做仓位管理 |
| Observer | 记录交易过程关键事件,用于可视化 |
这些组件共同构成了 Backtrader 的模块化体系。
关键机制
Lines 是理解 Backtrader 的关键。它把 OHLCV 拆成独立时间序列线,索引 0 是当前时刻,-1 是上一周期,和常规 Python 列表直觉相反。
订单默认在下一根 K 线开盘成交,在 next() 里下的市价单通常不会按当前收盘价成交,可以通过 set_coc(True) 改成当前 Bar 收盘价成交,或配合 cheat-on-open 模式处理开盘成交。
事件驱动严格按时间推进,理论上能减少未来函数陷阱,模块化也把数据源、策略、经纪商模拟解耦,方便自定义扩展。
快速上手
pip install backtrader
pip install backtrader[plotting]
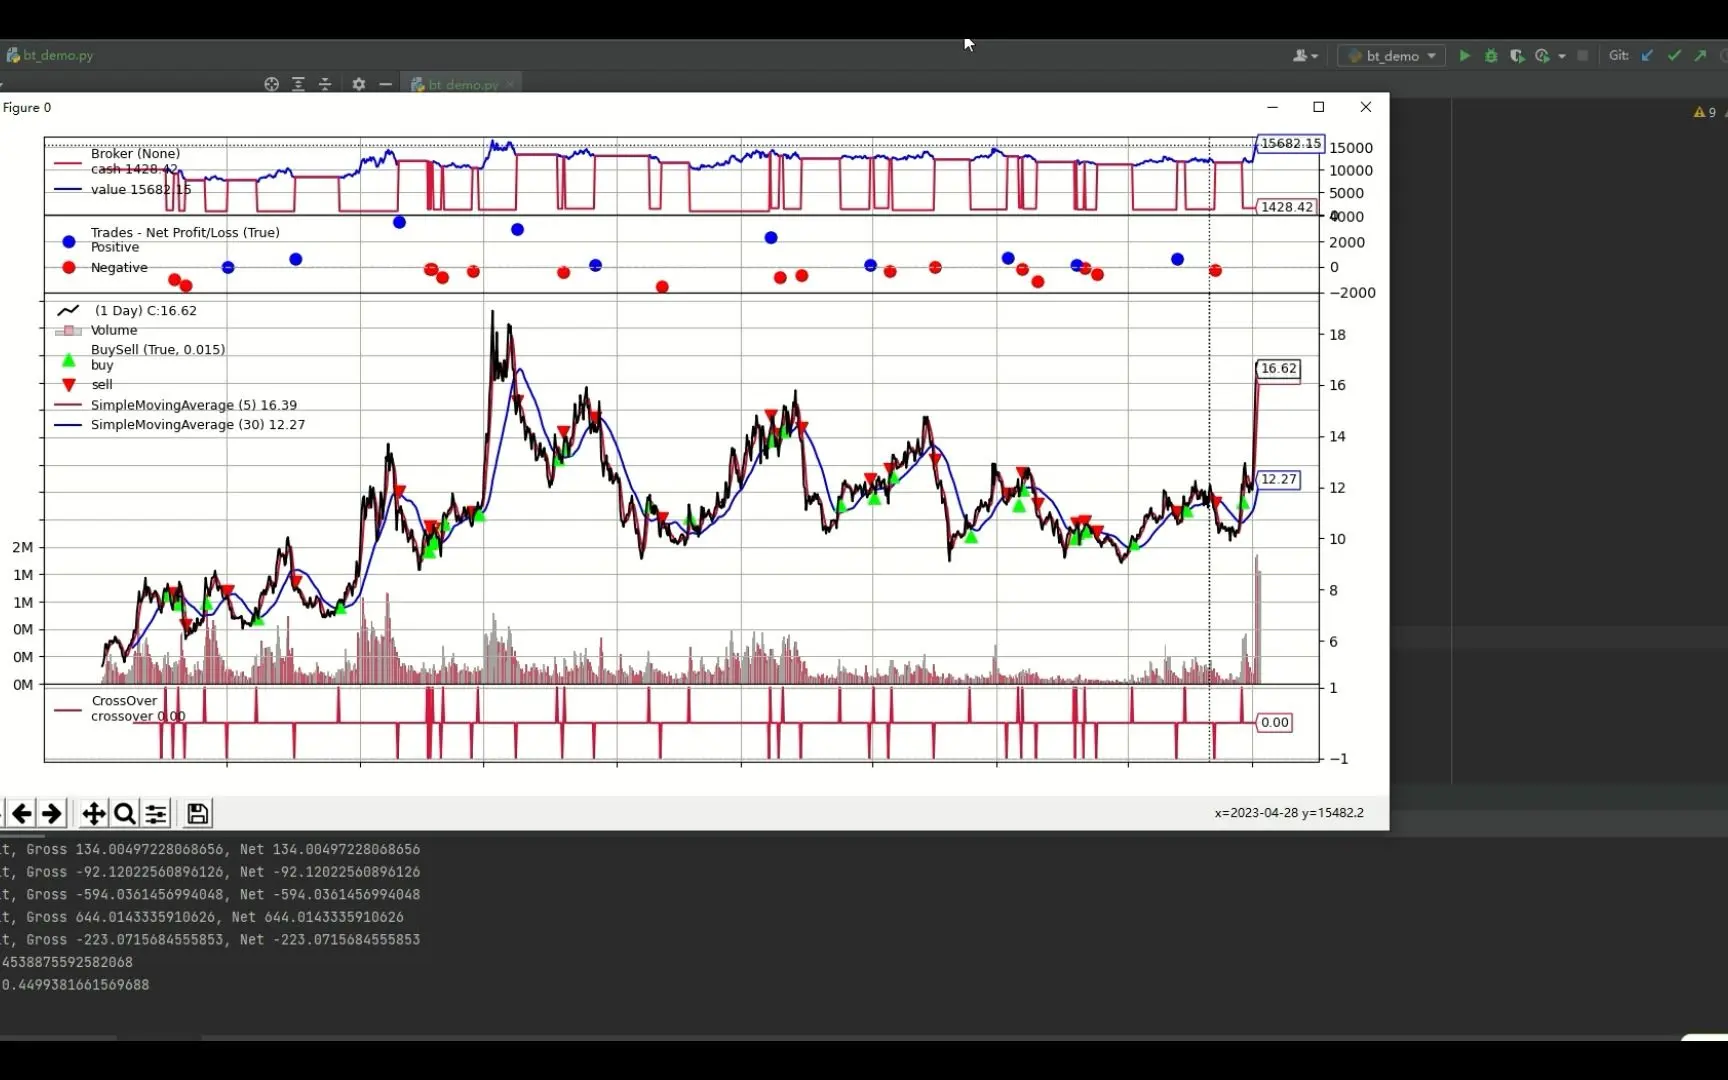
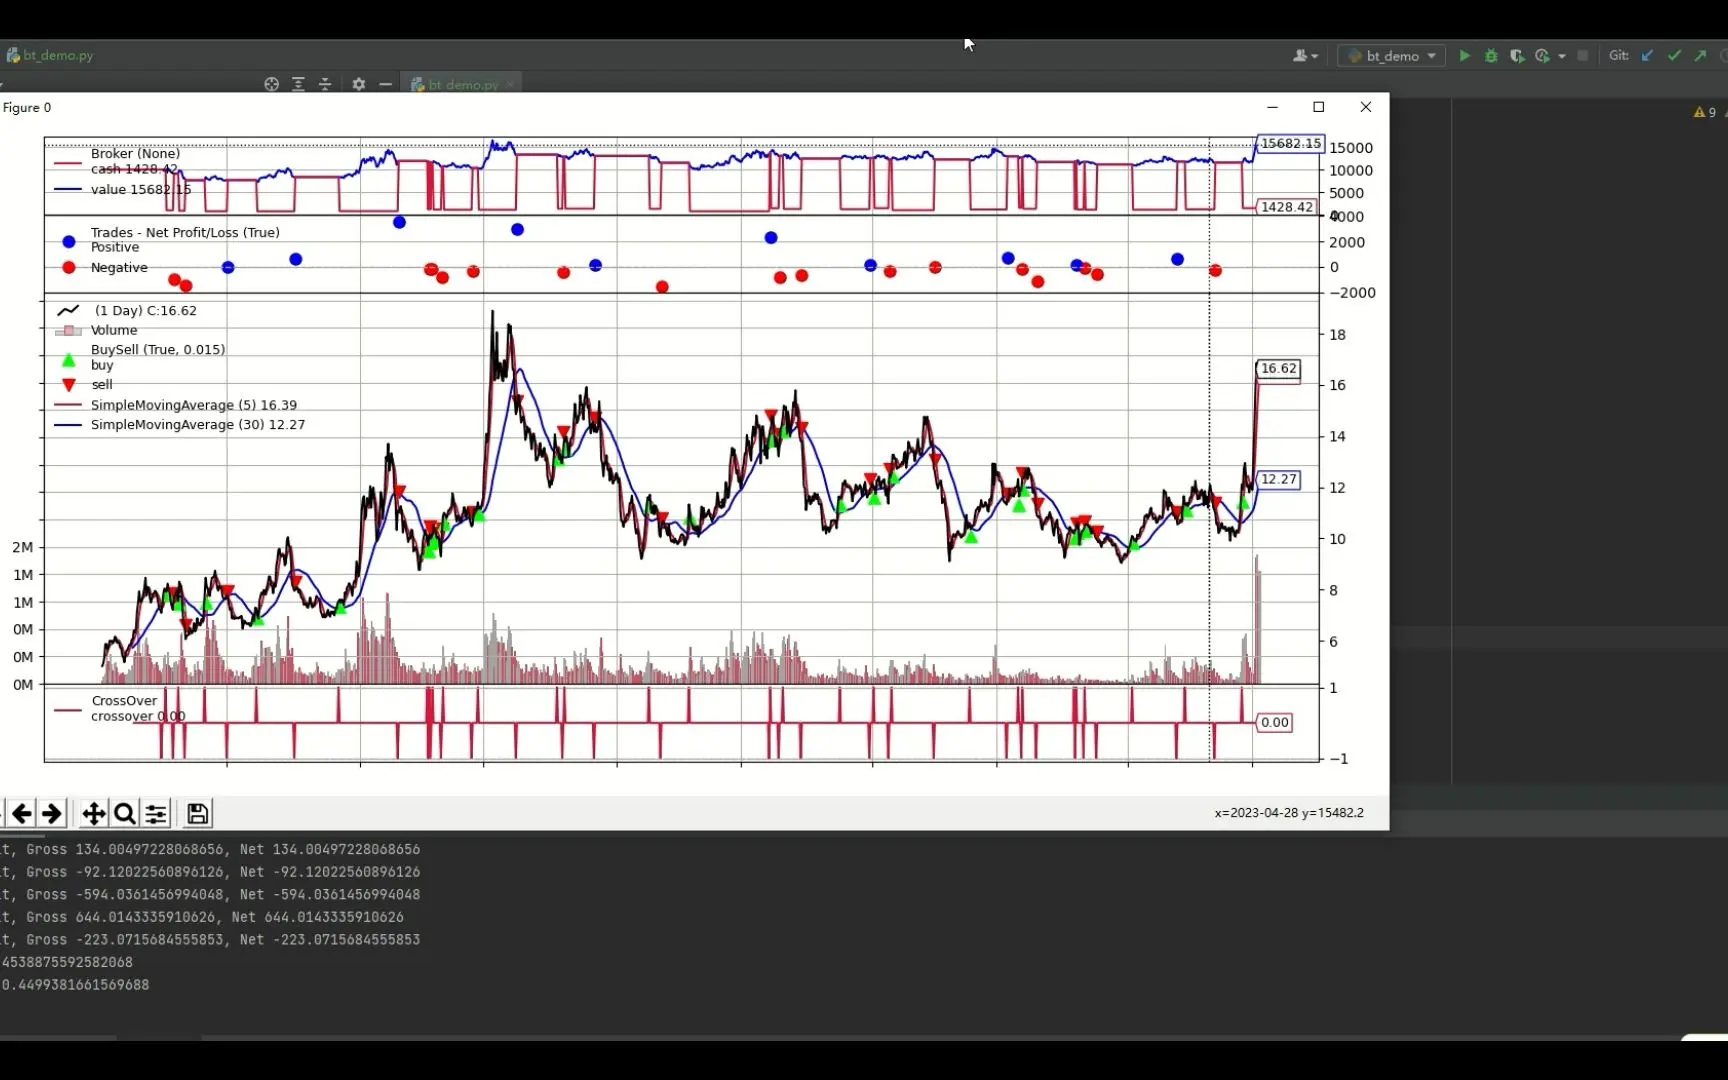
绘图依赖 matplotlib、pyqtgraph 等,安装 plotting 扩展后可用 cerebro.plot() 生成图表。
最小策略示例:
import backtrader as bt

class SmaCross(bt.Strategy):
    params = dict(fast=20, slow=60)

    def __init__(self):
        fast = bt.ind.SMA(self.data.close, period=self.p.fast)
        slow = bt.ind.SMA(self.data.close, period=self.p.slow)
        self.crossover = bt.ind.CrossOver(fast, slow)

    def next(self):
        if self.crossover > 0 and not self.position:
            self.buy()
        elif self.crossover < 0 and self.position:
            self.close()

cerebro = bt.Cerebro()
data = bt.feeds.YahooFinanceCSVData(dataname="AAPL.csv")
cerebro.adddata(data)
cerebro.broker.setcash(100000)
cerebro.broker.setcommission(commission=0.001)
cerebro.addstrategy(SmaCross)
cerebro.run()
cerebro.plot()
标准流程就是初始化 Cerebro、加载数据、定义策略、配置资金佣金、运行回测、用分析器和绘图看结果。
主要优点
- 面向对象 API 清晰,策略编写相对简单,适合新手和中小投资者
- 文档和示例丰富,有独立官网和较完整的教程资料
- 功能覆盖广,支持多数据源、多时间框架、多策略、自定义指标和佣金方案
- 本地运行,数据不用上传第三方平台
- 支持参数寻优,可用 optstrategy 做网格搜索,配合 maxcpus 多进程并行
这些是它长期被广泛使用的主要原因。
明显短板
- 维护基本停滞,自 2019 年中期后不再积极添加新功能,项目处于相对停滞状态
- 性能有瓶颈,纯 Python 单线程在大规模数据、全市场批量回测和大规模参数优化时较慢,不适合高频
- A 股适配要自己填坑,除权除息、停牌、ST、退市等事件需要手动处理,否则容易回测收益虚高
- 多因子工具链弱,分层收益、IC 检验等需要自己封装
- 图表能力一般,复杂可视化和大批量数据绘图容易卡顿
- 绘图版本容易踩坑,部分 Matplotlib 新版本可能导致绘图异常,有人建议锁定 3.2.2 或 3.4.3
与同类项目对比
| 项目 | 更适合的场景 |
|---|---|
| Backtrader | 跨市场回测研究、复杂策略逻辑验证 |
| VeighNa | 国内 A 股、期货、期权实盘,CTP 等接口和风控更贴合国内 |
| Freqtrade | 加密货币自动交易,回测到模拟盘、实盘闭环完整 |
| VectorBT | 批量信号测试、多因子和机器学习研究,速度更快 |
如果主要做国内 A 股、期货、期权实盘,VeighNa 通常更顺;如果侧重跨市场回测和复杂策略开发,Backtrader 灵活性和社区资源更有优势。
实盘要注意什么
Backtrader 本身不带券商接口,实盘通常要自定义 Broker,或借助第三方工具桥接。 做 A 股常通过 easytrader 等工具适配下单和查持仓,同时必须处理 T+1、100 股整数倍、涨跌停、交易时段等规则,并先用模拟盘验证。 国内期货对接更麻烦,因为部分市场允许同一合约同时持有多头和空头,而 Backtrader 内置仓位偏向净仓位,可能需要引入 ctpbee 等方案并自己实现开多、开空、平多、平空四个动作。
适合谁
适合有 Python 基础、想系统学习事件驱动回测、做中低频策略研究、维护存量策略的人。不太适合高频交易、大规模全市场多因子选股、重度依赖 AI 模型原生集成的场景。